Perdão de dívidas de MEIs expõe riscos fiscais
Por Redação
14/10/2026 às 07:28:21 | | views 49
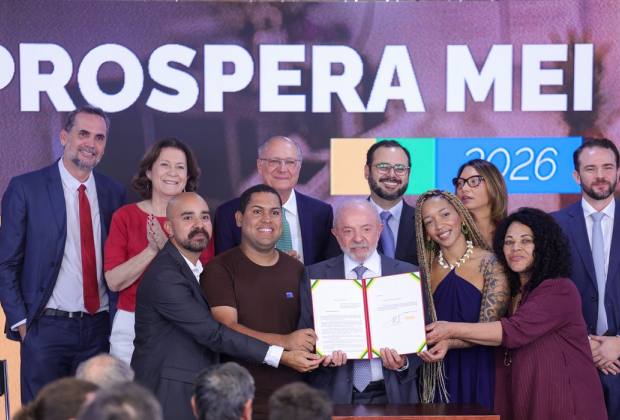
Proposta prevê renúncia de R$ 3,04 bilhões sem compensação fiscal e levanta questionamentos sobre responsabilidade fiscal e incentivos à inadimplência
O perdão de dívidas de microempreendedores individuais (MEIs) proposto pelo governo federal transfere para o centro do debate econômico uma questão que vai além do alívio financeiro a pequenos negócios: até que ponto a renúncia de receitas públicas se justifica sem comprometer a disciplina fiscal e a credibilidade das regras tributárias?
Encaminhado ao Congresso Nacional, o projeto de lei complementar prevê a extinção de débitos inscritos na Dívida Ativa da União até 13 de outubro de 2026, incluindo principal, juros, multas e encargos legais. Segundo o Ministério da Fazenda, a medida terá impacto fiscal de R$ 3,04 bilhões entre 2027 e 2029 e não exigirá compensação da receita renunciada.
O governo sustenta que parte expressiva dos créditos dificilmente será recuperada e que os custos administrativos de cobrança podem superar o retorno esperado. O argumento é economicamente plausível, mas não elimina a necessidade de demonstrar a efetividade da proposta, sobretudo diante de seu alcance e da flexibilização de regras fiscais para viabilizá-la.
A proximidade do ciclo eleitoral também recomenda atenção redobrada. Medidas de alívio financeiro podem responder a problemas concretos, mas iniciativas de grande apelo popular precisam ser avaliadas por seus resultados e fundamentos, não apenas pelos benefícios imediatos que oferecem. Não há, nos dados apresentados, elementos suficientes para atribuir motivação eleitoral à proposta; há, contudo, razões para exigir transparência adicional sobre seus custos e efeitos.
Renúncia exige demonstração de resultados
A perda de arrecadação estimada pela Fazenda será de R$ 1,12 bilhão em 2027, R$ 1,01 bilhão em 2028 e R$ 909 milhões em 2029.
O estoque de débitos de MEIs inscritos na Dívida Ativa da União soma R$ 12,86 bilhões, distribuídos entre aproximadamente 3,67 milhões de devedores. Desse montante, R$ 11,05 bilhões são classificados pelo governo como créditos de difícil recuperação ou irrecuperáveis.
Os números sustentam a hipótese de que a cobrança de parte dessas dívidas tem baixa perspectiva de retorno. Não esclarecem, por si só, se o perdão integral é a alternativa mais eficiente. Para isso, seria necessário conhecer os critérios empregados na classificação dos créditos, os custos efetivos de cobrança e os resultados esperados em comparação com outras opções, como parcelamentos e descontos condicionados à capacidade de pagamento.
A estimativa de aproximadamente R$ 916 mil em créditos recuperáveis abrangidos pela medida também merece contextualização. É importante distinguir o valor nominal das dívidas, a parcela considerada recuperável e a perda efetiva de arrecadação projetada. Sem essa separação, o impacto fiscal pode ser interpretado de maneira equivocada, tanto por quem considera todo o estoque uma perda imediata quanto por quem trata a renúncia como irrelevante.
A dispensa de compensação fiscal é outro ponto sensível. Ainda que a legislação e o desenho proposto prevejam uma exceção às restrições aplicáveis a novas renúncias em 2027, a autorização legal não substitui a avaliação econômica sobre o custo de oportunidade dos recursos públicos.
Perdões recorrentes podem premiar a inadimplência
A política também envolve um problema de incentivos. Quando o Estado extingue débitos acumulados, contribuintes que mantiveram os pagamentos em dia podem questionar se estão em desvantagem em relação aos que deixaram de cumprir suas obrigações.
Isso não significa que toda anistia tributária estimule a inadimplência. O risco depende das condições do programa, da frequência de iniciativas semelhantes e da expectativa de que novos perdões sejam concedidos no futuro. Se o contribuinte passa a considerar provável uma nova rodada de benefícios, o incentivo para pagar pontualmente pode diminuir.
O projeto tenta reduzir esse risco ao exigir que os beneficiários mantenham os pagamentos mensais do MEI em dia durante os seis meses seguintes ao início da vigência da lei. Também prevê a renúncia a disputas judiciais relacionadas aos débitos abrangidos e o cancelamento do benefício em caso de descumprimento da condição de adimplência.
A eficácia dessas salvaguardas dependerá da regulamentação e da fiscalização. Sem acompanhamento consistente, a exigência de regularidade pode funcionar mais como condição formal do que como instrumento para evitar a reincidência.
Alívio necessário, mas com critérios
O Brasil tem 17,56 milhões de MEIs ativos, segundo os dados apresentados pelo governo. Mais de 3,6 milhões possuem débitos inscritos na Dívida Ativa da União, o que dimensiona o problema enfrentado por uma parcela relevante dos pequenos empreendedores.
A extinção de passivos pode facilitar a reorganização financeira de negócios em dificuldade e favorecer a permanência na formalidade. Mas não substitui políticas capazes de atacar as causas da inadimplência, como a baixa previsibilidade de receitas, as dificuldades de acesso ao crédito e a complexidade das obrigações fiscais.
Também cabe avaliar se o perdão amplo é mais eficiente do que alternativas direcionadas a empreendedores com dificuldades comprovadas. Critérios objetivos, transparência sobre os beneficiários e divulgação dos resultados são necessários para evitar que o programa se limite à eliminação de passivos sem produzir melhora duradoura na capacidade de pagamento.
O projeto ainda depende de aprovação do Congresso, e a previsão do governo é que entre em vigor em 1º de janeiro de 2027, caso seja aprovado. A tramitação deve servir para esclarecer as premissas fiscais, a abrangência da medida e os mecanismos de prevenção de novas dívidas.
Em um ambiente pré-eleitoral, o apelo imediato de uma iniciativa não deve se sobrepor à análise de seus efeitos de longo prazo. O perdão pode ser defensável quando a cobrança é antieconômica e a medida oferece perspectiva concreta de recuperação dos negócios. Sem critérios transparentes e avaliação de resultados, porém, a renúncia corre o risco de estabelecer um precedente que fragilize a disciplina tributária.
O teste para a proposta é objetivo: demonstrar que o benefício produz mais valor econômico e social do que as alternativas disponíveis, sem transferir custos injustificados aos contribuintes que cumprem suas obrigações.
Comentários desta notícia 0
Comentários - ver todos os comentários
Seja o primeiro a comentar!